Ventas en cuotas y financiación propia

Gestioná cada crédito desde la solicitud hasta la última cuota.

meltolify credit te permite evaluar solicitudes, simular planes, otorgar créditos y seguir cada cuota, pago, garantía y atraso desde un solo lugar.

Pensado para comercios que financian sus propias ventas y organizaciones que administran una cartera de créditos.
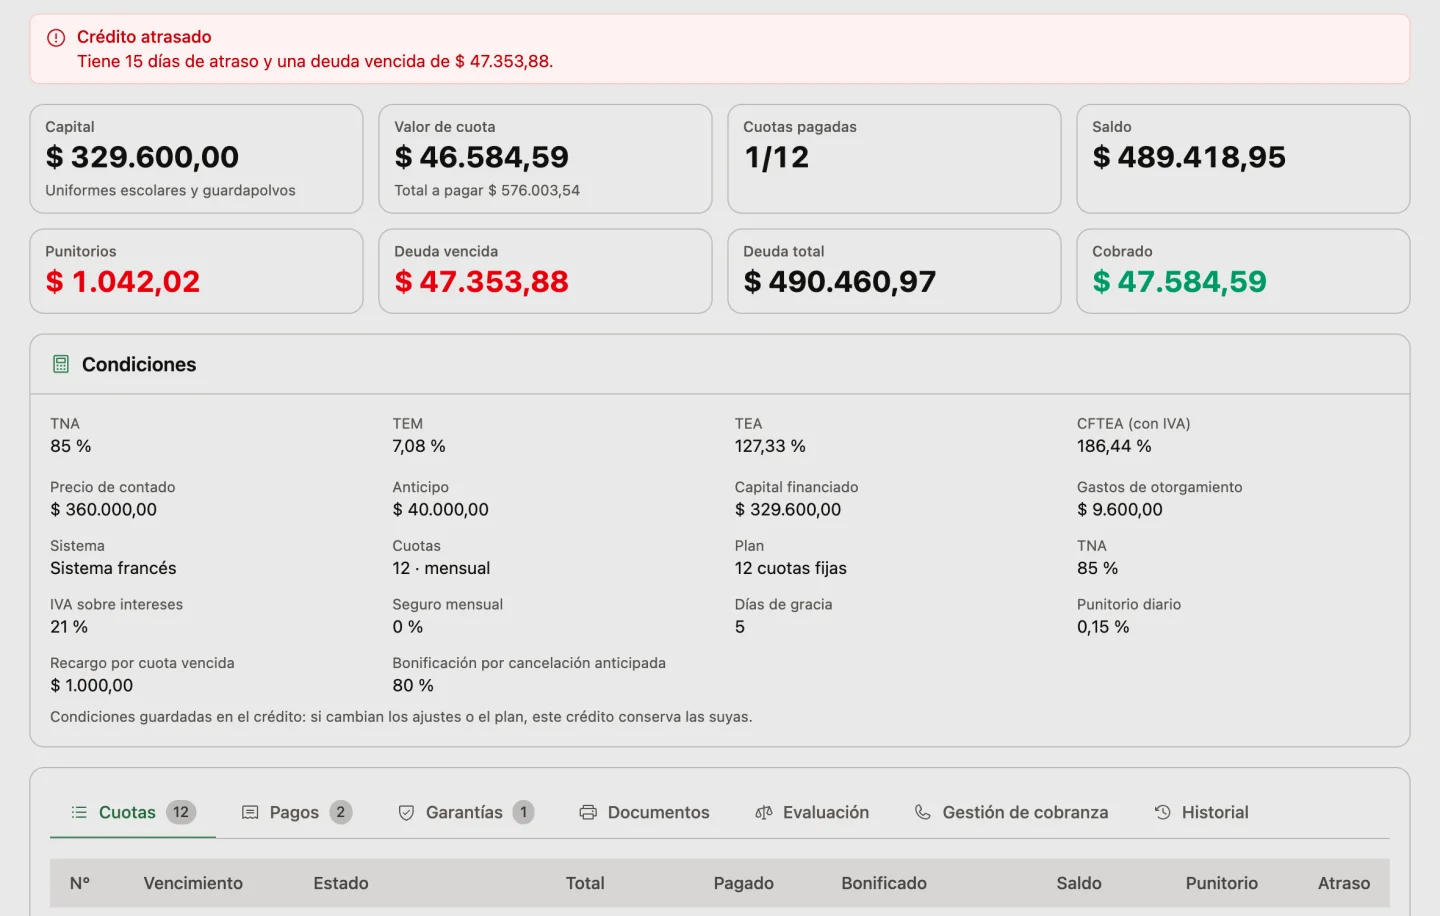
La ficha de un crédito con 15 días de atraso: el aviso con los días de atraso y la deuda vencida; el capital, el valor de cuota y el total a pagar, las cuotas pagadas, el saldo, los punitorios, la deuda vencida, la deuda total y lo cobrado; las condiciones guardadas en el crédito, con TNA, TEM, TEA y CFTEA con IVA, precio de contado, anticipo, capital financiado, gastos de otorgamiento, sistema francés, días de gracia, punitorio diario y bonificación por cancelación anticipada, y las pestañas Cuotas, Pagos, Garantías, Documentos, Evaluación, Gestión de cobranza e Historial con el cronograma.

Todo el ciclo de tu financiación, organizado desde un solo lugar.

  • ¿Le doy crédito?

    Evaluación antes de otorgar

    Consultá el puntaje interno, la capacidad de cuota, el cupo disponible y las condiciones que requieren atención antes de confirmar una financiación.

  • ¿Cuánto le falta?

    Cada cuota a la vista

    Consultá vencimientos, pagos realizados, capital pendiente, intereses, punitorios y saldo actualizado.

  • ¿Quién está atrasado?

    Mora organizada

    Identificá rápidamente los créditos vencidos, los días de atraso y el importe pendiente de cada cliente.

Tablero

Empezá el día sabiendo cómo está tu cartera

Cuánto está colocado, cuánto falta cobrar, cuánto está vencido, cuánto se cobró y qué créditos necesitan atención.
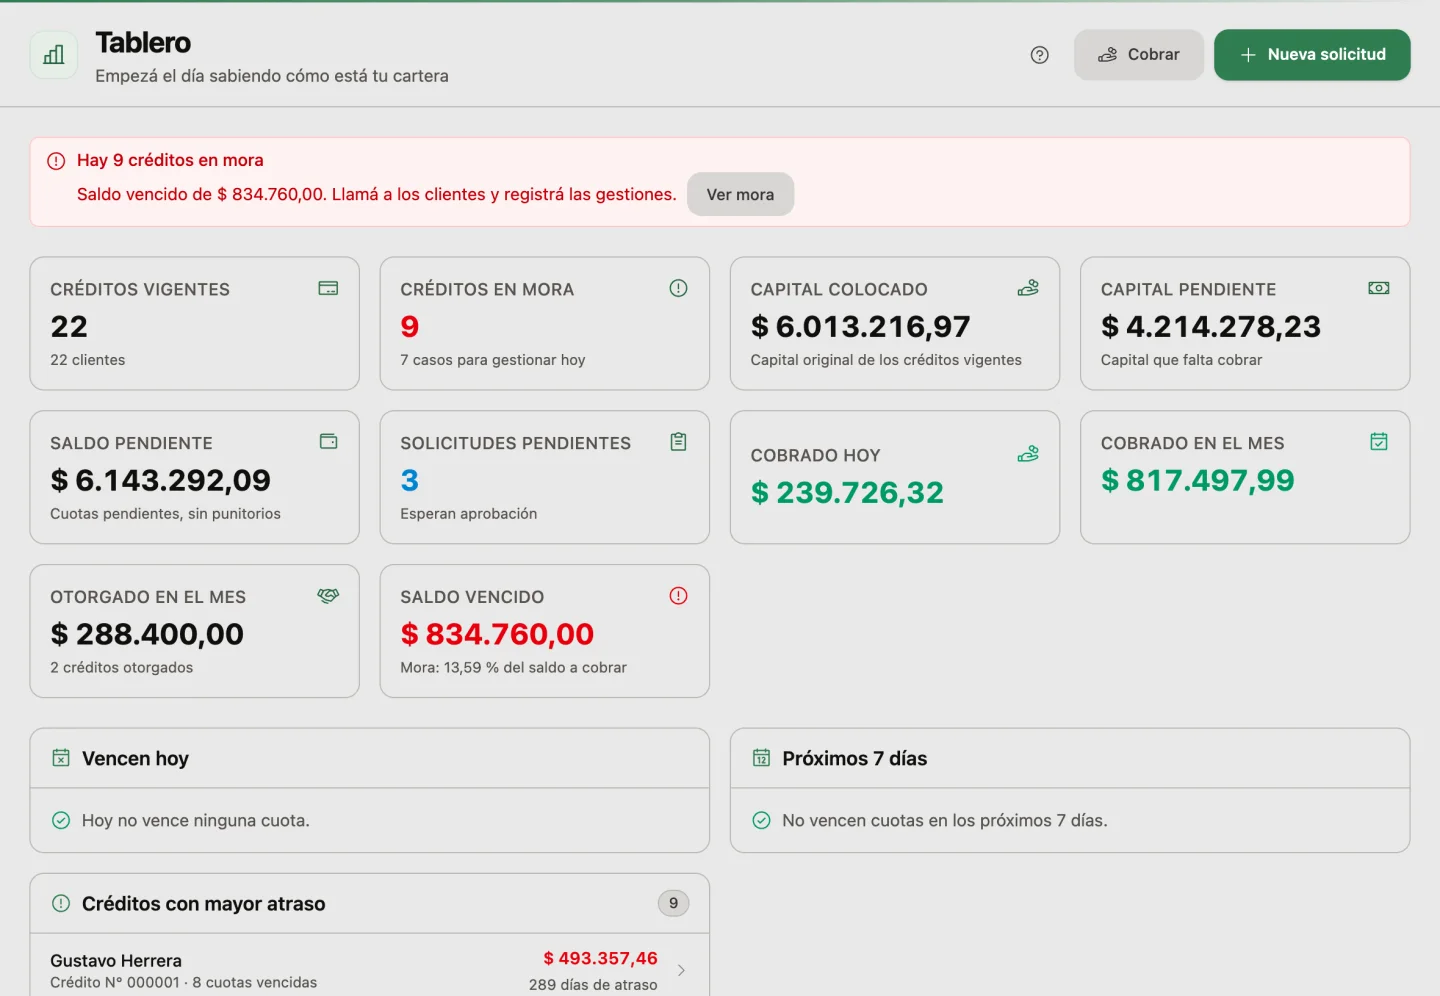
El tablero de meltolify credit: el aviso de 9 créditos en mora con su saldo vencido y los casos para gestionar hoy; los créditos vigentes y los créditos en mora, el capital colocado y el capital pendiente, el saldo pendiente, las solicitudes pendientes, lo cobrado hoy y en el mes, lo otorgado en el mes y el saldo vencido con su porcentaje; las cuotas que vencen hoy y en los próximos 7 días, y los créditos con mayor atraso con su deuda, sus cuotas vencidas y sus días de atraso.
  • Solicitudes pendientes
  • Créditos vigentes
  • Créditos en mora
  • Capital colocado
  • Capital pendiente
  • Saldo pendiente
  • Saldo vencido
  • Cobrado hoy
  • Cobrado en el mes
  • Otorgado en el mes
  • Cuotas que vencen hoy
  • Próximos vencimientos

Cómo funciona

Del pedido al último pago

Todo el ciclo del crédito: solicitud, evaluación, otorgamiento, cuotas, pagos, mora y cancelación.

  1. Solicitud Registrá al cliente, la operación, el anticipo y el plan solicitado.
  2. Evaluación credit calcula la cuota, muestra las condiciones financieras y aplica las reglas de evaluación configuradas.
  3. Otorgamiento Confirmá el crédito y generá las cuotas correspondientes.
  4. Cobranza Registrá pagos totales o parciales y mantené actualizado el saldo.
  5. Seguimiento Identificá vencimientos, atrasos y créditos que necesitan gestión.
  6. Cancelación Cuando se completa el pago, el crédito queda finalizado conservando todo su historial.

Solicitud y evaluación

Toda la información para evaluar antes de otorgar

credit reúne la información y aplica las reglas configuradas para ayudarte a evaluar la solicitud. La decisión final corresponde al comercio u organización que utiliza el sistema.
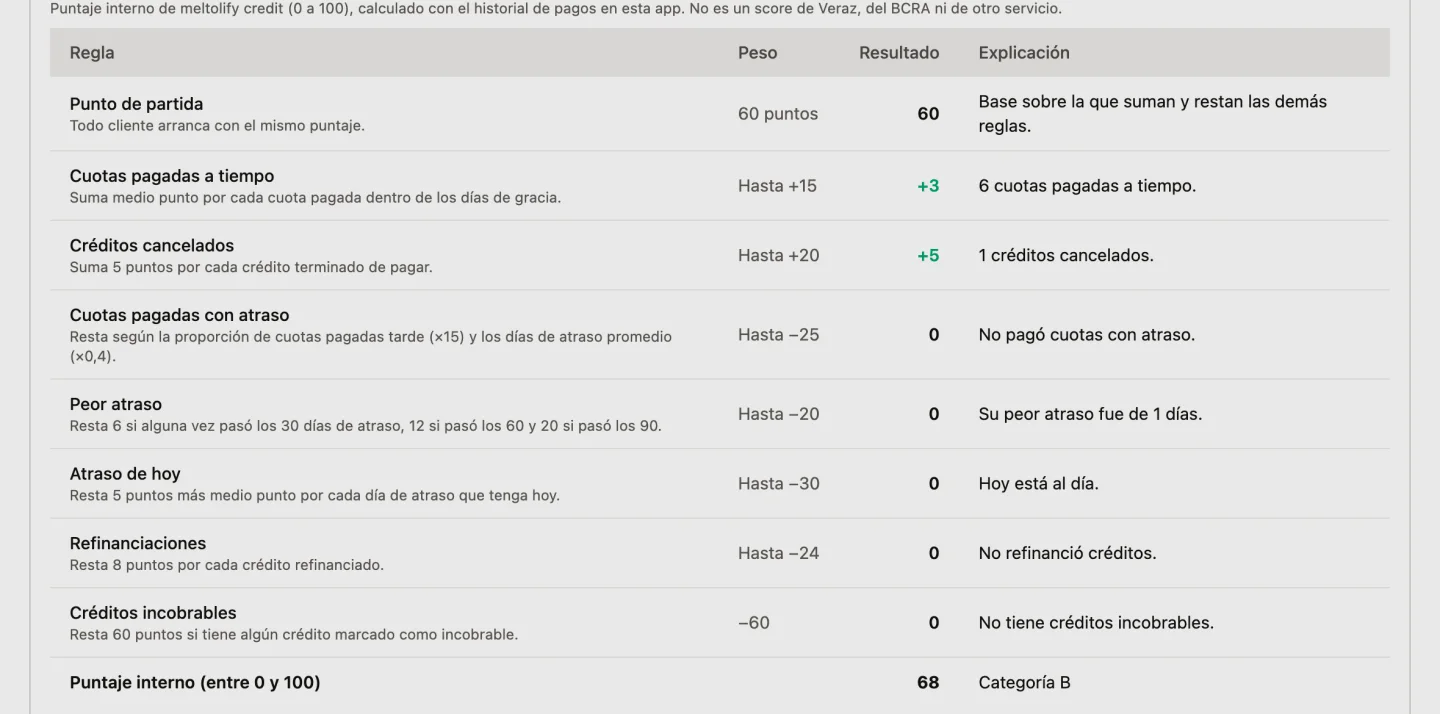
La tabla del puntaje interno de meltolify credit de 0 a 100, calculado con el historial de pagos guardado en la aplicación: cada regla con su peso, los puntos que dio y la explicación de por qué —el punto de partida, las cuotas pagadas a tiempo, los créditos cancelados, las cuotas pagadas con atraso, el peor atraso, el atraso de hoy, las refinanciaciones y los créditos incobrables—, y abajo el puntaje resultante con su categoría.

Evaluá antes de otorgar

Registrá la operación, el anticipo y el plan solicitado para conocer el valor de las cuotas, el costo total y las condiciones de financiación antes de confirmarla.

Simulá antes de confirmar

Probá diferentes anticipos, cantidades de cuotas y planes para conocer cuánto pagará el cliente antes de otorgar la financiación.

Guardá tus planes habituales

Configurá planes con cantidad de cuotas, sistema de cálculo y condiciones financieras para reutilizarlos en las próximas solicitudes.

Cuánto terminará pagando

credit permite utilizar planes con recargo directo o sistema francés y muestra el resultado completo de la financiación antes de confirmar el crédito.

  • TNA, TEM, TEA y CFT
  • Cantidad y valor de cuota
  • Capital financiado
  • Total a pagar

Evaluación configurable

credit utiliza las reglas definidas por tu operación para mostrar un puntaje interno, capacidad de cuota, cupo disponible y observaciones antes de otorgar.

Puntaje interno de meltolify credit

Un puntaje de 0 a 100 con los factores que explican el resultado: cada componente tiene su regla, su peso y su explicación.

A favor

  • Historial de pagos correcto
  • Créditos anteriores cancelados
  • Capacidad de cuota suficiente

A revisar

  • Crédito vigente
  • Relación cuota/ingreso elevada
  • Mora anterior

Capacidad de cuota y cupo

Definí qué porcentaje del ingreso declarado puede destinarse al pago de cuotas. El cupo es otro concepto: cupo asignado, capital utilizado y cupo disponible.

Ejemplo de capacidad de cuota

Ingreso declarado
$1.000.000
Porcentaje máximo
30 %
Capacidad
$300.000
Cuotas vigentes
$120.000
Disponible
$180.000

Reglas de otorgamiento

  • Puntaje mínimo
  • Capacidad mínima
  • Cupo
  • Mora permitida
  • Días máximos de atraso
  • Garante requerido desde determinado importe
  • Pagaré requerido
  • Documentación obligatoria

Resultado de la evaluación

Tres resultados posibles

Sin observaciones
La solicitud cumple las reglas configuradas.
Requiere revisión
Existe una o más condiciones que necesitan revisión antes de otorgar.
No cumple las reglas
La solicitud no cumple una o más condiciones configuradas para el otorgamiento.

Créditos

Todo queda relacionado

Cada crédito conecta su solicitud, evaluación, contrato, cronograma, garante, pagaré, pagos, recibos, refinanciaciones y documentación.
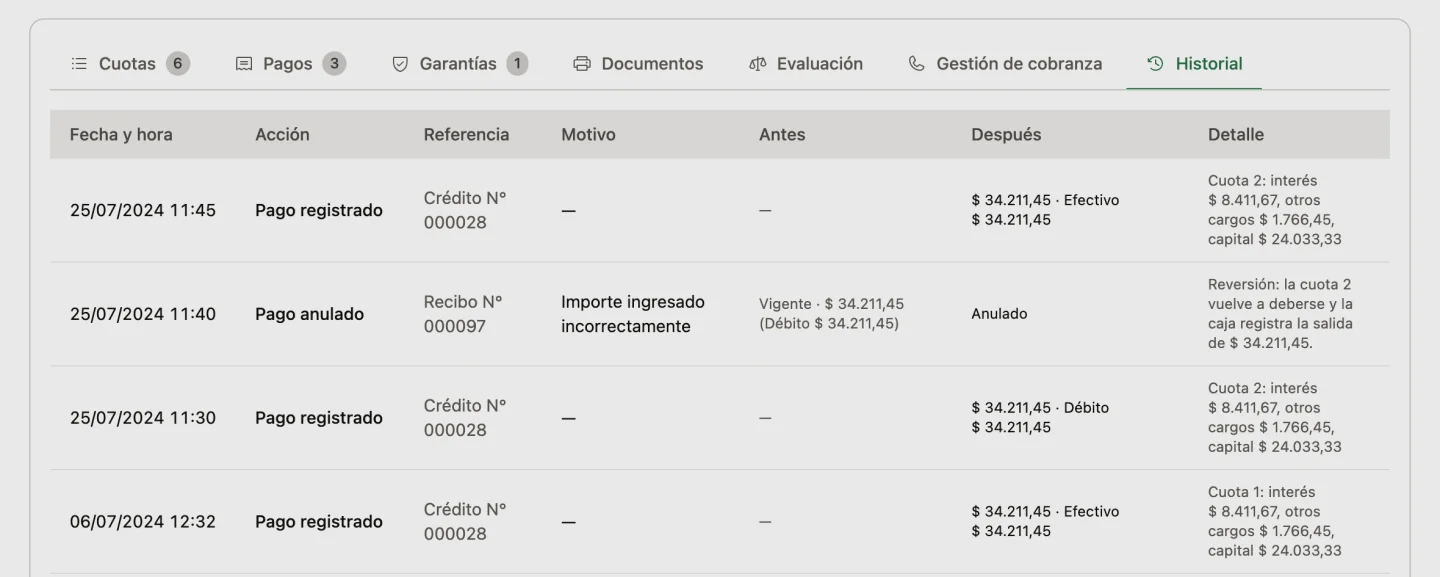
La pestaña Historial de un crédito, junto a Cuotas, Pagos, Garantías, Documentos, Evaluación y Gestión de cobranza: los pagos registrados y, entre ellos, un pago anulado con su motivo y la reversión que devuelve la cuota a deberse y registra la salida en la caja; cada movimiento con su fecha y hora, su referencia, el motivo, cómo estaba antes, cómo quedó después y el detalle de cuánto fue a interés, a otros cargos y a capital.

Toda la relación crediticia del cliente

Consultá sus datos, solicitudes, créditos vigentes, créditos anteriores, pagos, atrasos, garantías y documentación desde una misma ficha.

Cada crédito deja historial

credit conserva los créditos anteriores, cómo fueron pagados y los atrasos registrados para que puedas consultar la relación histórica con cada cliente.

Definí cuándo no se puede otorgar otro crédito

Configurá a partir de qué nivel de atraso un cliente queda impedido de recibir otra financiación. También podés bloquearlo manualmente, con fecha, motivo y observaciones.

Cada vencimiento bajo control

Consultá el cronograma completo con vencimiento, importe, pagos aplicados, saldo y atraso de cada cuota.

  • Pendiente
  • Parcialmente pagada
  • Pagada
  • Vencida
  • Refinanciada

Sumá garantías cuando la operación lo requiera

Registrá uno o más garantes o codeudores y vinculalos al crédito correspondiente.

Pagaré

Cada crédito puede indicar si el pagaré es requerido, si fue generado, firmado y adjuntado, con su número o referencia, importe y fecha.

Toda la documentación junto al crédito

Generá contratos, cronogramas, pagarés e intimaciones y adjuntá la documentación firmada o respaldatoria dentro de la operación. Los textos salen de plantillas configurables que cada organización valida.

Cobranza

Cada pago aplicado donde corresponde

Un pago no es simplemente un importe recibido: credit sabe a qué crédito corresponde, qué cuotas afecta, qué estaba vencido, cómo se imputa y cuánto queda pendiente.
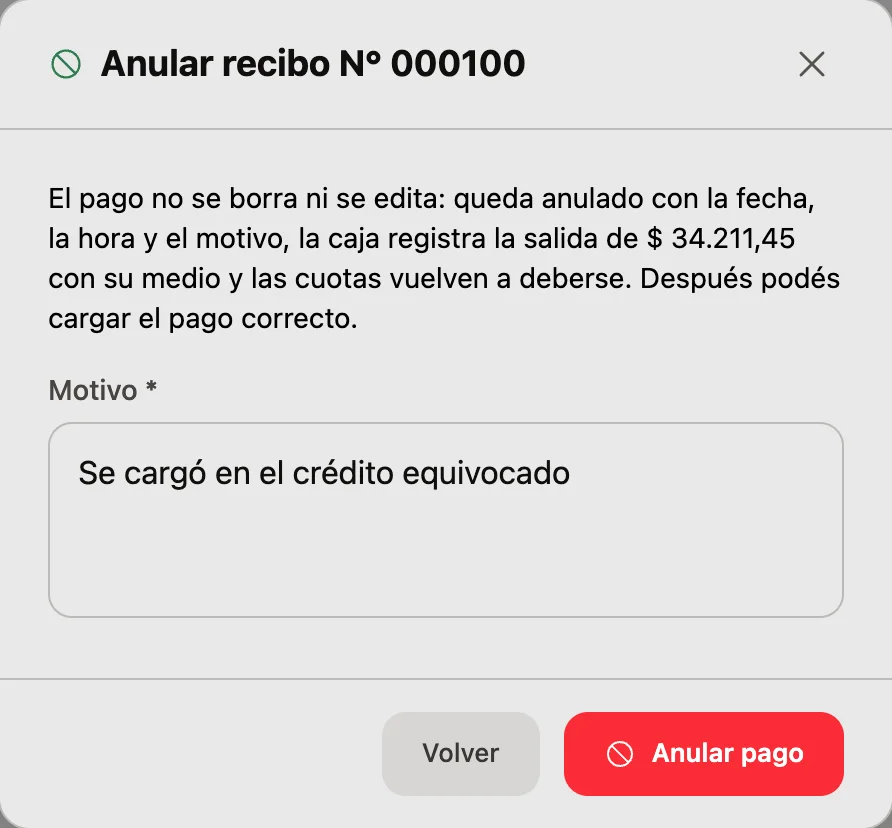
La ventana para anular un pago: avisa que el pago no se borra ni se edita, que queda anulado con la fecha, la hora y el motivo, que la caja registra la salida del importe con su medio y que las cuotas vuelven a deberse, con el motivo escrito y el botón para anularlo.

Una parte, una cuota o varias

Ingresá cuánto paga el cliente y credit calcula cómo se aplicará el importe sobre la deuda pendiente. Si paga menos que lo adeudado, queda pendiente únicamente el saldo restante.

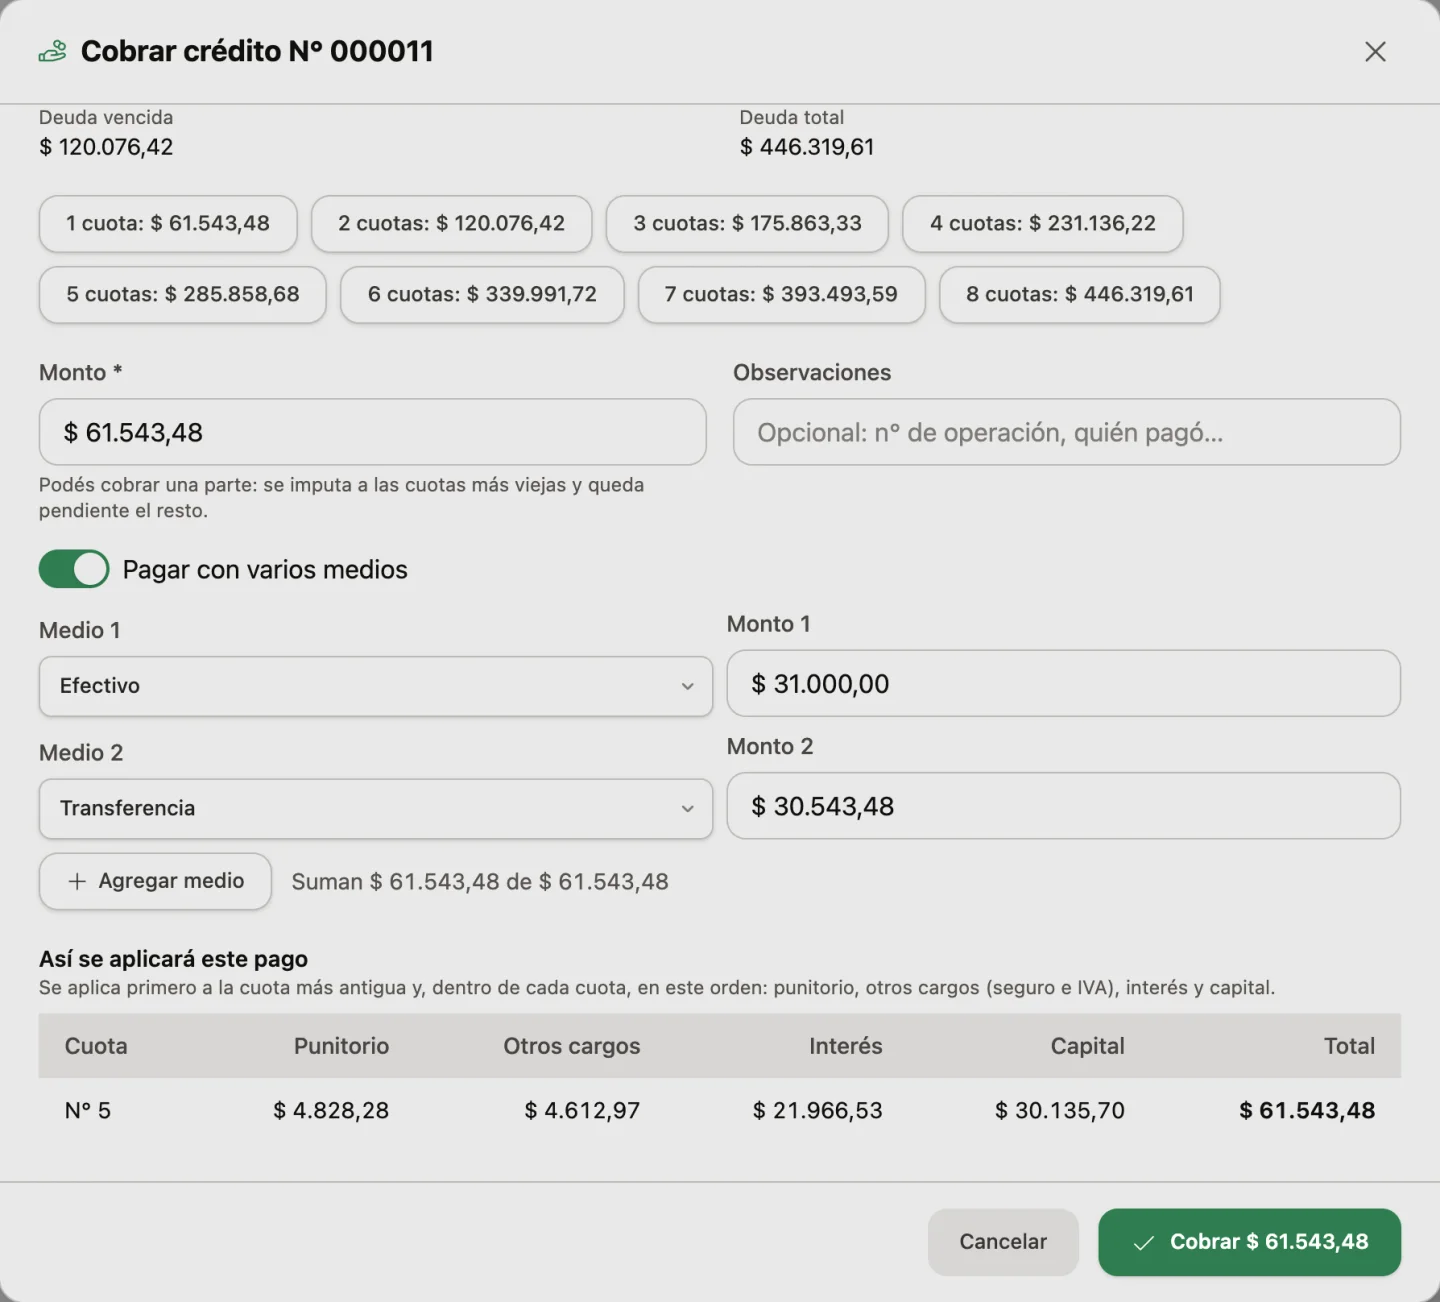
Así se aplicará este pago

Antes de registrar el pago, credit muestra por cuota cuánto va a punitorio, interés, otros cargos y capital. Por defecto, la cuota más antigua primero.

Cada pago queda respaldado

Cada cobranza genera un recibo numerado que podés consultar e imprimir cuando lo necesites.

Anular un pago

Una cobranza confirmada no se edita ni se borra: se anula con fecha y motivo, y credit revierte sus efectos sobre las cuotas, el saldo y la caja.

Medios de pago

Efectivo, transferencia, tarjeta y otros configurables. Un mismo pago puede combinar medios, y cada parte llega a la caja con el suyo.

Mora

Sabé quién necesita seguimiento y qué hacer después

La mora se convierte en trabajo organizado: quién necesita seguimiento, qué contacto se realizó, qué prometió pagar y cuándo volver a contactarlo.
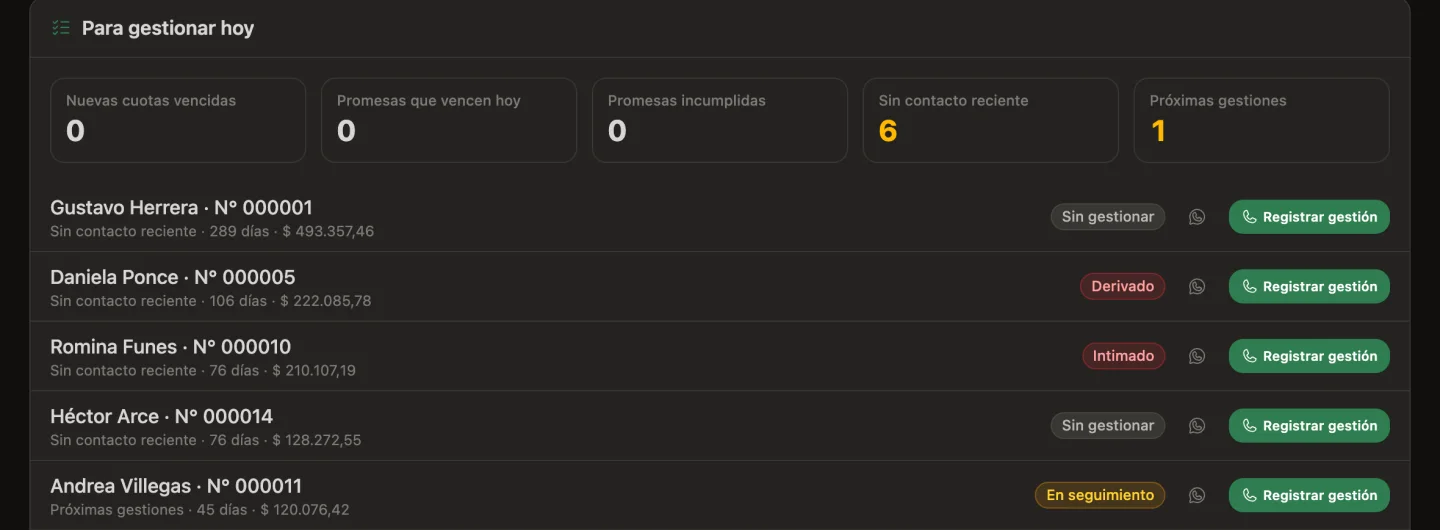
«Para gestionar hoy», en la pantalla de Mora y en modo oscuro: los motivos contados —cuotas que acaban de vencer, promesas que vencen hoy, promesas incumplidas, créditos sin contacto reciente y próximas gestiones— y la lista de a quién contactar hoy, cada crédito con su motivo, sus días, su deuda, su estado de gestión (sin gestionar, derivado, intimado o en seguimiento) y el botón para registrar la gestión.

Sabé dónde está el atraso

credit organiza los créditos en mora según sus días de atraso y muestra cuánto está vencido, cuánto corresponde a punitorios y qué casos necesitan seguimiento.

  • 1–30 días
  • 31–60 días
  • 61–90 días
  • Más de 90 días

La mora se calcula automáticamente

Configurá las condiciones de atraso y credit calcula los importes correspondientes según los días transcurridos y las reglas guardadas en cada crédito.

Registrá el seguimiento de cada deuda

Guardá llamadas, mensajes, observaciones, compromisos de pago y próximas acciones para mantener organizada la cobranza.

  • Sin gestionar
  • Contactado
  • Compromiso de pago
  • En seguimiento
  • Intimado
  • Derivado

Compromisos de pago

Anotá la fecha y el importe prometidos, con su observación, y la próxima fecha de contacto. Cada promesa queda pendiente, cumplida, incumplida o cancelada.

Para gestionar hoy

  • Cuotas que acaban de vencer
  • Promesas que vencen hoy
  • Promesas incumplidas
  • Créditos sin contacto reciente
  • Próximas gestiones

Refinanciación

Reorganizá una deuda cuando sea necesario

Refinanciá el saldo pendiente utilizando otras condiciones y conservá la relación con el crédito original.
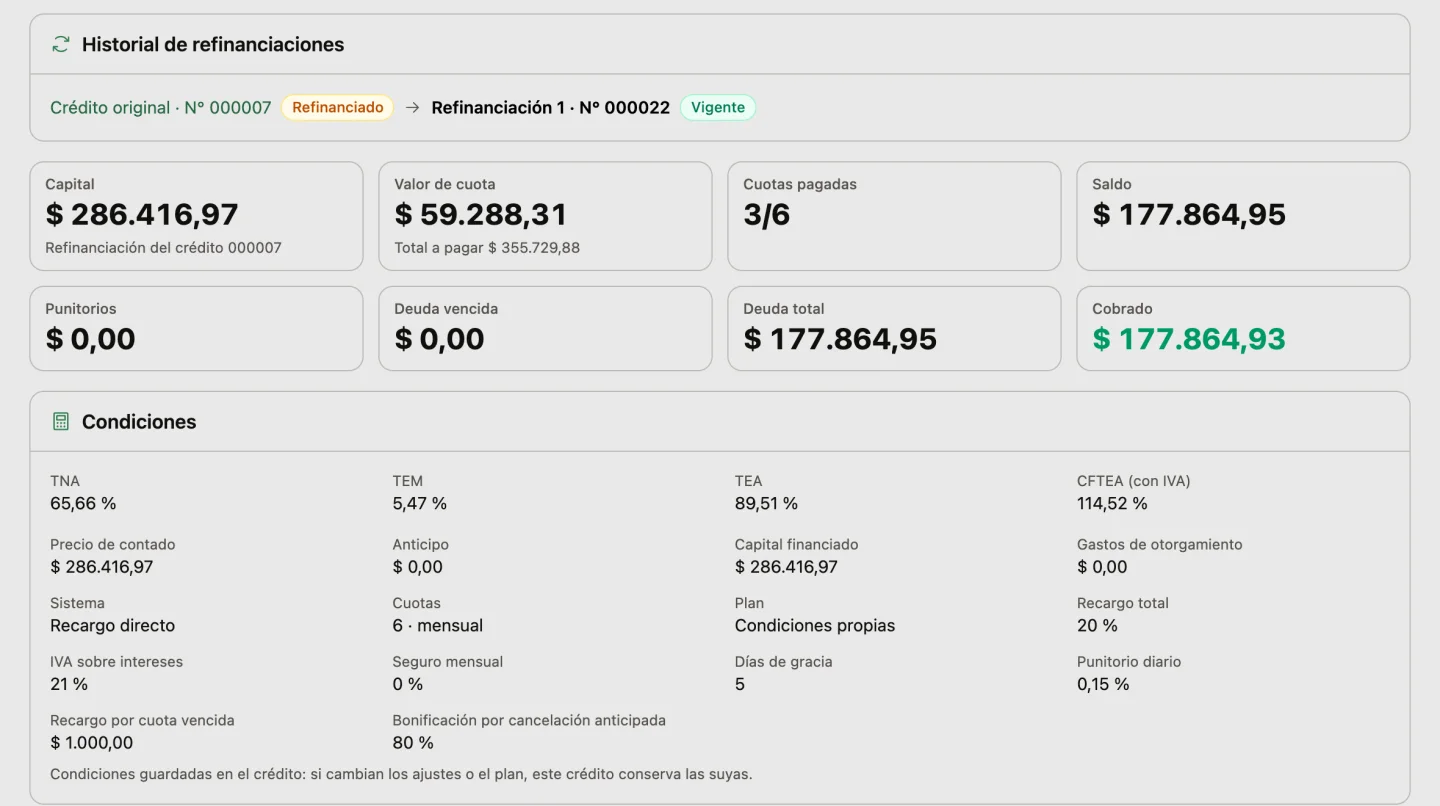
La ficha de una refinanciación: el historial de refinanciaciones, con el crédito original marcado como refinanciado y la refinanciación vigente que sale de él; su capital, el valor de cuota, las cuotas pagadas, el saldo, los punitorios, la deuda vencida, la deuda total y lo cobrado, y las condiciones guardadas en el crédito, con TNA, TEM, TEA y CFTEA con IVA, recargo directo, cantidad de cuotas, días de gracia, punitorio diario y bonificación por cancelación anticipada.

El crédito original no se modifica

Queda marcado como refinanciado, sin reemplazar sus cuotas, y se conserva todo el historial.

  1. Crédito original
  2. Refinanciación 1
  3. Refinanciación 2

Cancelación anticipada

Calculá cuánto necesita pagar el cliente para cancelar completamente el crédito antes del último vencimiento, de acuerdo con las condiciones de la operación.

Adelanto de cuotas

Adelantar una o más cuotas es una operación distinta de cancelar completamente el crédito.

Comercios adheridos

Ventas propias o comercios adheridos

credit contempla al comercio que financia sus propias ventas y a la organización que administra créditos originados en comercios adheridos.

Cada comercio adherido

  • Nombre y CUIT
  • Dirección y contacto
  • Estado
  • Condiciones comerciales
  • Créditos originados

Caja

Cada cobro llega a la caja

Los anticipos y cobranzas se registran automáticamente dentro de la caja abierta. También podés cargar ingresos o egresos manuales cuando sea necesario.

Apertura de caja

Registrá la fecha, la hora, el efectivo inicial y las observaciones.

  1. Apertura
  2. Movimientos
  3. Arqueo
  4. Cierre

Cerrá con arqueo

Al finalizar la jornada, ingresá el efectivo contado y credit lo compara con el importe esperado según los movimientos registrados.

Diferencia de caja

Queda en el historial del cierre.

  • Esperado
  • Contado
  • Diferencia
  • Faltante o sobrante
  • Observación

Medios de pago en caja

Efectivo, transferencias, tarjetas y otros, por separado. El arqueo físico corresponde principalmente al efectivo.

Reportes

Entendé tu cartera, no solamente cuánto cobraste

Los reportes responden cuánto está colocado, cuánto falta cobrar, cuánto está vencido, cuánto debería cobrarse y cuánto se cobró.
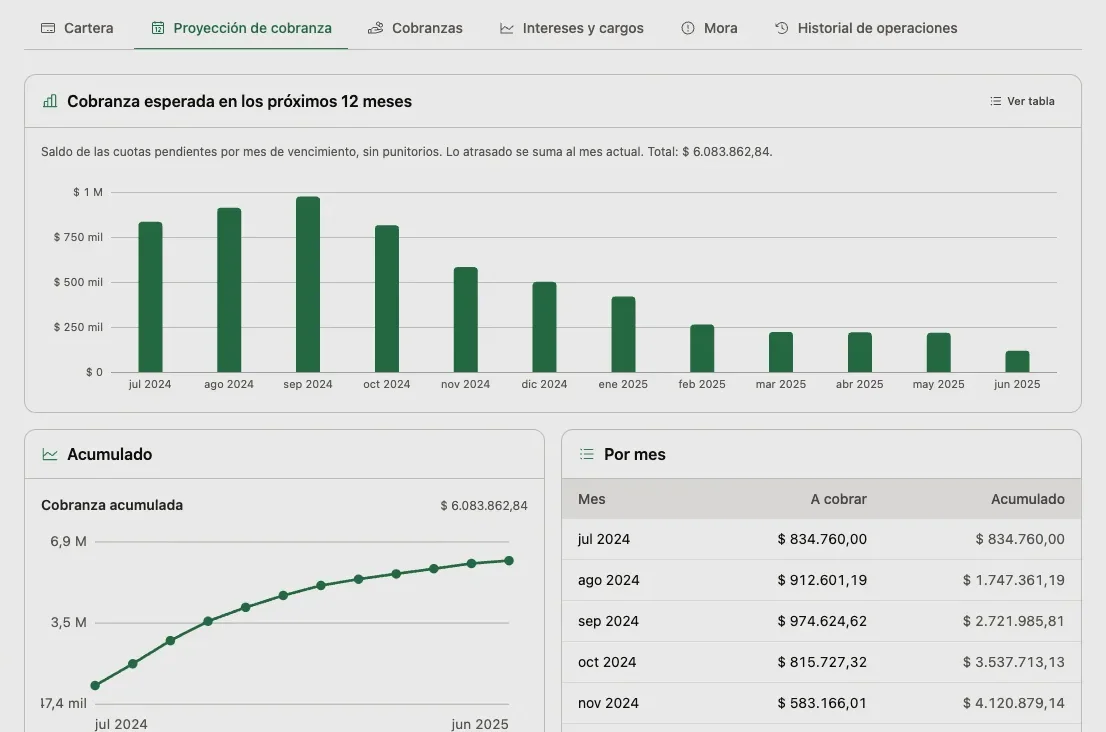
El reporte de proyección de cobranza, entre las pestañas Cartera, Cobranzas, Intereses y cargos, Mora e Historial de operaciones: la cobranza esperada en los próximos 12 meses en un gráfico de barras, con el saldo de las cuotas pendientes por mes de vencimiento y lo atrasado sumado al mes actual; la cobranza acumulada en una curva, y la tabla por mes con lo que hay a cobrar y el acumulado.

Sabé cuánto debería entrar

Consultá los vencimientos futuros para proyectar la cobranza esperada por día, semana o mes. Lo proyectado se muestra separado de lo efectivamente cobrado.

Reportes

  • Cartera
  • Proyección de cobranza
  • Cobranzas
  • Intereses y cargos
  • Mora
  • Historial de operaciones

Cartera que requiere atención

Créditos por estado, capital original y pendiente, saldo vencido, mora por tramo, casos en gestión y promesas pendientes o incumplidas.

Datos

Tus datos quedan en tu equipo

credit almacena localmente clientes, créditos, cuotas, pagos, documentos y configuración en la computadora donde está instalado.
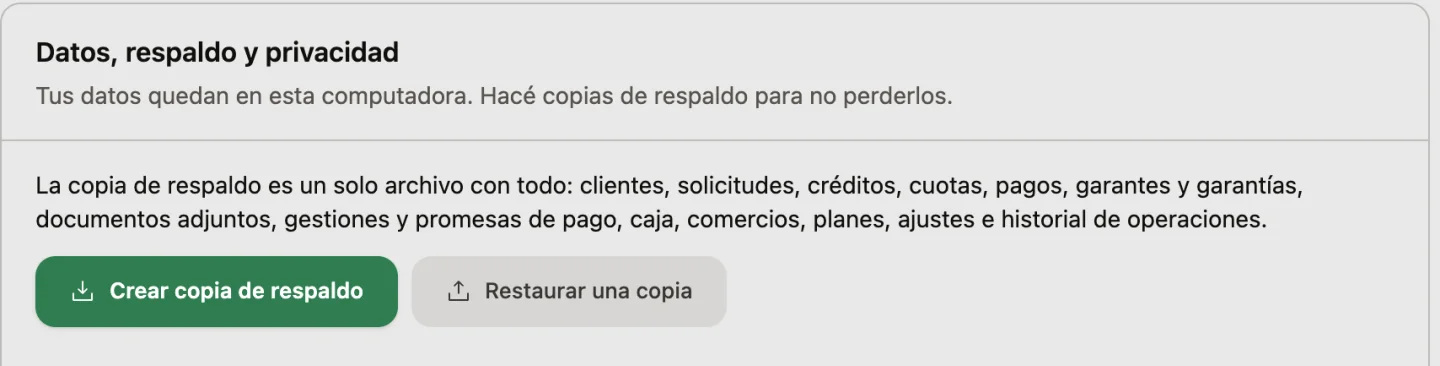
«Datos, respaldo y privacidad» en los ajustes: los datos quedan en esta computadora y la copia de respaldo es un solo archivo con clientes, solicitudes, créditos, cuotas, pagos, garantes y garantías, documentos adjuntos, gestiones y promesas de pago, caja, comercios, planes, ajustes e historial de operaciones, con los botones para crear una copia y para restaurar una.

Monousuario y monopuesto

meltolify credit está diseñado para una persona trabajando desde una computadora. Simple, local y pensado para trabajar desde un único puesto.

Protegé toda tu cartera

Generá copias de respaldo de clientes, créditos, cuotas, pagos, documentos y configuración para poder restaurar la operación cuando sea necesario.

Cambio de computadora

La copia de respaldo también sirve para pasar tu cartera a otra computadora.

  1. Backup en la computadora anterior
  2. Instalá credit en la otra
  3. Restaurá el backup

Historial de operaciones

Pagos, anulaciones, refinanciaciones, bloqueos y cierres de caja quedan registrados con fecha, hora y motivo cuando corresponde.

Pantallas

Así se trabaja con credit

Pantallas reales de meltolify credit con datos de ejemplo para mostrar cómo se gestionan solicitudes, créditos, cobranzas, mora y caja.
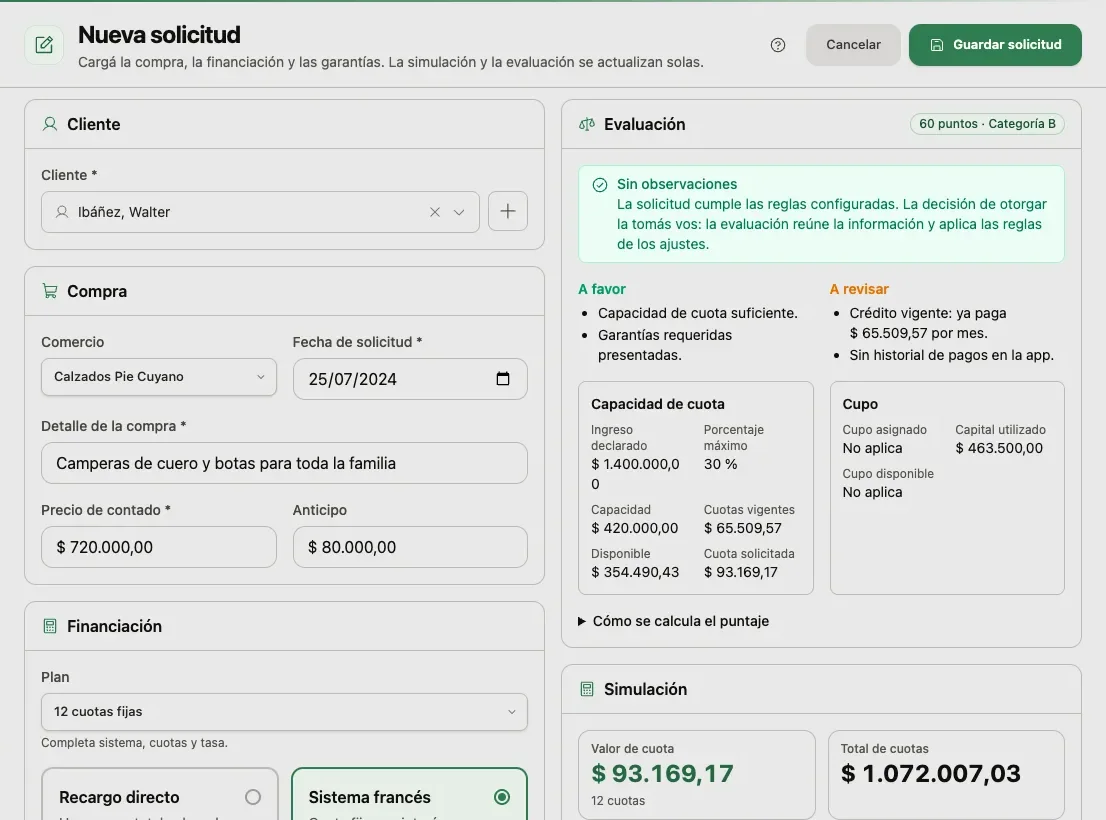
Una solicitud de crédito: el cliente, la compra en un comercio adherido con el precio de contado y el anticipo, y el plan de 12 cuotas fijas con sistema francés; al costado, la evaluación con su puntaje y su categoría, «Sin observaciones» aclarando que la decisión de otorgar la toma quien usa el sistema, «A favor» y «A revisar», la capacidad de cuota con el ingreso declarado, el porcentaje máximo, las cuotas vigentes y lo disponible, el cupo, y la simulación con el valor de la cuota y el total de cuotas.
Solicitud Simulá la financiación y consultá cuota, costo total, condiciones y evaluación interna antes de otorgar.
La ventana para cobrar un crédito: la deuda vencida y la deuda total, botones con el importe justo para saldar de 1 a 8 cuotas, el monto, el pago repartido en dos medios —efectivo y transferencia— que suman el importe, y abajo «Así se aplicará este pago»: la cuota más antigua primero y, dentro de cada cuota, punitorio, otros cargos, interés y capital.
Cobranza Registrá pagos totales o parciales y consultá cómo se imputará cada importe antes de confirmar.
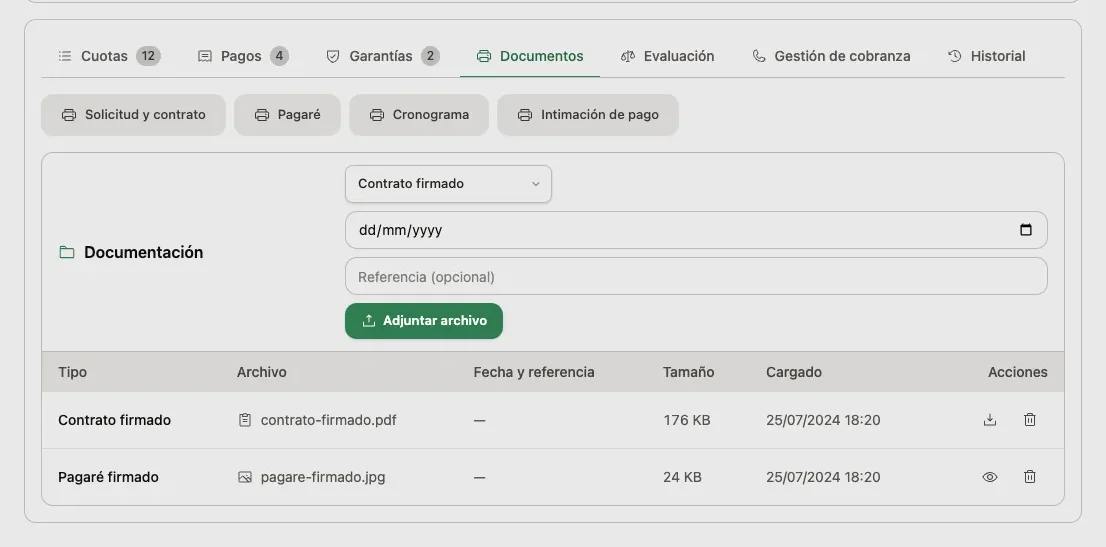
La ficha de un crédito abierta en la pestaña Documentos, junto a Cuotas, Pagos, Garantías, Evaluación, Gestión de cobranza e Historial: los botones para imprimir la solicitud y contrato, el pagaré, el cronograma y la intimación de pago, y la documentación adjunta con el contrato y el pagaré firmados, cada uno con su archivo, su tamaño y cuándo se cargó.
Crédito Consultá capital, cuotas, pagos, saldo, garantías y documentación desde la ficha de cada crédito.
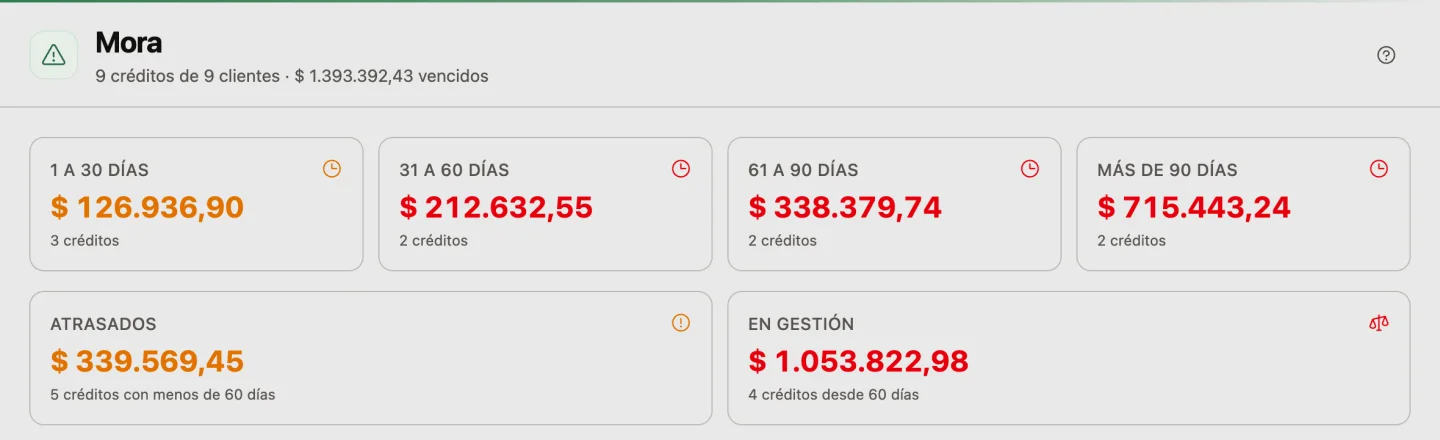
La pantalla de Mora: cuántos créditos y de cuántos clientes están vencidos y por cuánto; la deuda vencida en cada tramo de atraso (1 a 30, 31 a 60, 61 a 90 y más de 90 días) con la cantidad de créditos de cada tramo, y los totales de los atrasados y de los que están en gestión.
Mora Identificá créditos atrasados por tramo y concentrá la gestión sobre los casos que necesitan atención.
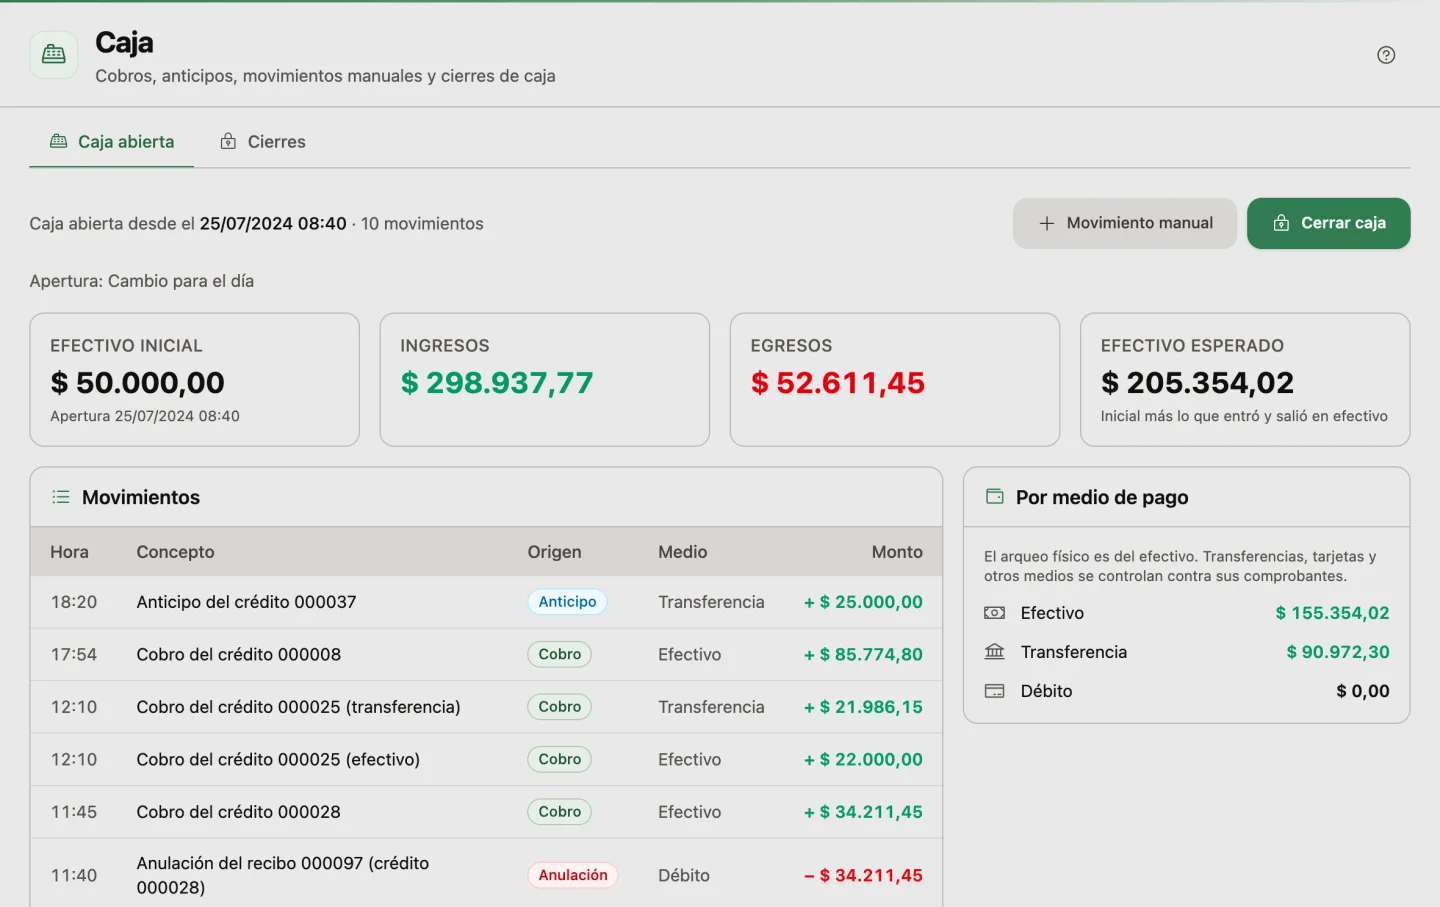
La caja abierta del día: desde cuándo está abierta y con qué observación; el efectivo inicial, los ingresos, los egresos y el efectivo esperado; los movimientos con su hora, concepto, origen (anticipo, cobro, anulación o manual), medio de pago y monto, y el total por medio de pago, con la aclaración de que el arqueo físico es del efectivo y los demás medios se controlan contra sus comprobantes.
Caja Consultá cobranzas, anticipos, movimientos, medios de pago y efectivo esperado durante la jornada.
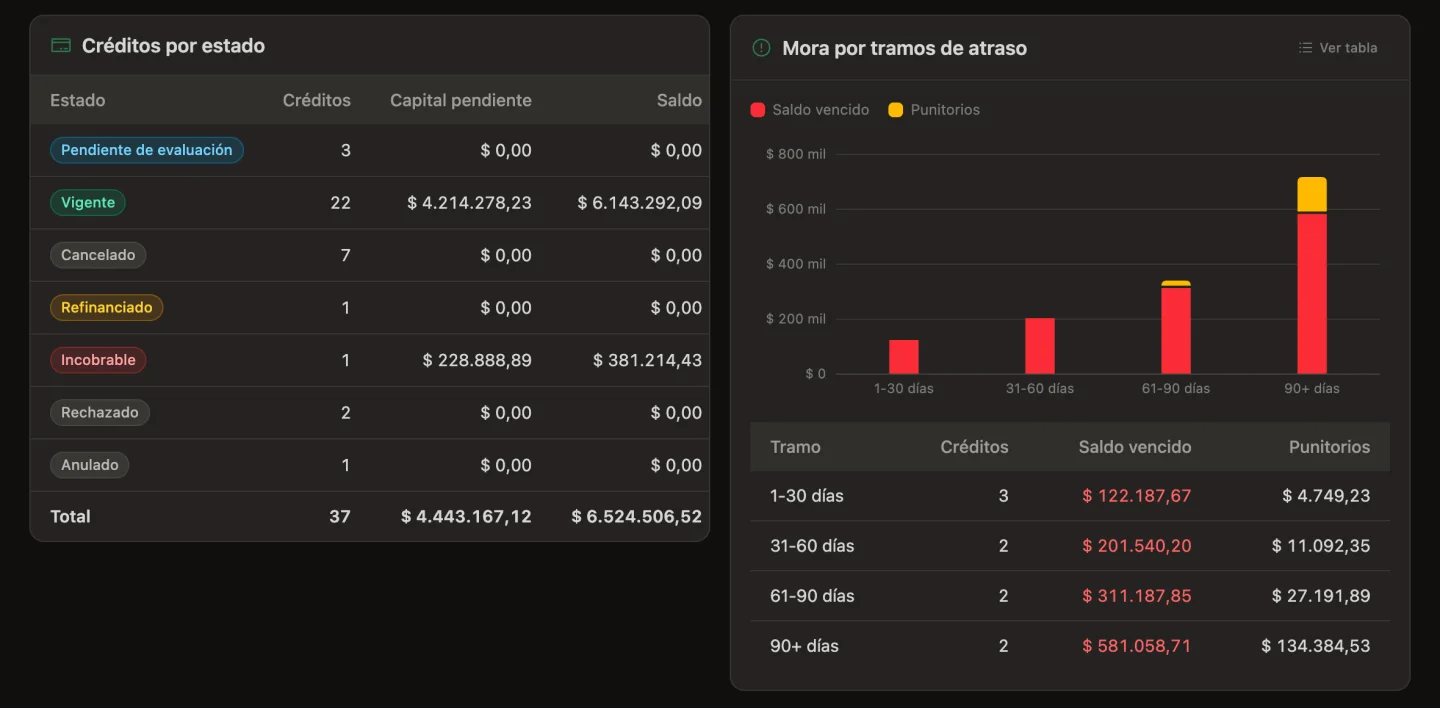
El reporte de cartera en modo oscuro: los créditos por estado con su cantidad, su capital pendiente y su saldo, y la mora por tramos de atraso en un gráfico de barras y en una tabla con los créditos, el saldo vencido y los punitorios de cada tramo.
Reportes Analizá cartera, vencimientos, cobranzas y mora para conocer la situación de la financiación otorgada.

Licencia

Una licencia simple

meltolify credit no requiere una suscripción mensual. Consultanos para conocer la licencia disponible y los pasos para comenzar.

Preguntas

Preguntas sobre el sistema de créditos para comercios

Sobre meltolify credit

¿Qué es meltolify credit?

Es un sistema para administrar financiación propia. Permite registrar solicitudes, evaluar las condiciones definidas por tu operación, otorgar créditos y gestionar cuotas, cobranzas, garantías y mora.

¿Para qué tipo de operación sirve?

Para comercios que financian directamente sus ventas y para organizaciones que administran una cartera de créditos.

Evaluación, cuotas y tasas

¿credit decide si debo aprobar un crédito?

No. credit aplica las reglas configuradas y muestra un puntaje interno, capacidad de cuota, cupo y observaciones para ayudarte a evaluar la solicitud. La decisión de otorgamiento corresponde a tu organización.

¿Consulta Veraz o BCRA?

No. credit no realiza consultas automáticas a servicios externos. Podés registrar manualmente información obtenida por otros medios junto con la fecha de consulta.

¿Cómo calcula las cuotas?

Podés configurar planes con recargo directo o sistema francés y simular las condiciones antes de otorgar el crédito.

¿Muestra tasas y costo financiero?

Sí. credit puede mostrar TNA, TEM, TEA y el costo financiero correspondiente junto con la cantidad de cuotas, importe y total de la financiación.

Pagos, mora y garantías

¿Un cliente puede pagar solo una parte?

Sí. Registrás el importe recibido y credit lo aplica según las reglas de imputación del crédito, manteniendo pendiente el saldo restante.

¿Puedo cobrar varias cuotas juntas?

Sí. Podés ingresar un importe suficiente para cancelar varias cuotas y revisar cómo se aplicará antes de confirmar el pago.

¿Qué pasa si registré mal un pago?

Un pago confirmado puede anularse dejando registrado el motivo. credit revierte sus efectos sobre las cuotas y la caja sin eliminar el historial de la operación.

¿Cómo se calculan los atrasos?

Podés configurar días de gracia y las condiciones de punitorios aplicables. credit calcula los importes según las condiciones guardadas en cada crédito y sus días de atraso.

¿Puedo refinanciar una deuda?

Sí. credit permite trasladar la deuda pendiente a otro crédito con otras condiciones, manteniendo la relación con la operación original.

¿Un cliente puede cancelar anticipadamente?

Sí. credit puede calcular el importe necesario para cancelar anticipadamente el crédito según las condiciones configuradas para la operación.

¿Puedo exigir garante o pagaré?

Sí. Podés definir cuándo una operación requiere garante, codeudor o pagaré y mantener esa documentación vinculada al crédito.

¿Puedo registrar las gestiones de cobranza?

Sí. Podés guardar contactos, observaciones, compromisos de pago y próximas acciones para cada crédito atrasado.

Caja

¿Los cobros pasan automáticamente a caja?

Sí. Los anticipos y pagos registrados se incorporan a la caja abierta con su medio de pago correspondiente.

¿Puedo hacer arqueo?

Sí. Al cerrar la jornada ingresás el efectivo contado y credit lo compara con el importe esperado según los movimientos registrados.

Datos, monousuario y monopuesto

¿Necesito internet para usar credit?

No para la operación habitual. credit trabaja con la información almacenada localmente en la computadora donde está instalado.

¿Puedo usar credit desde varias computadoras?

La versión actual de meltolify credit está diseñada para trabajar desde un único puesto. La información se almacena localmente en esa computadora y no se sincroniza con otras instalaciones.

¿Pueden trabajar varias personas al mismo tiempo?

La versión actual de meltolify credit es monousuario y monopuesto. Está diseñada para operar desde una única computadora y no incluye cuentas de usuario ni trabajo simultáneo entre varios puestos.

¿Puedo hacer una copia de respaldo?

Sí. credit permite generar una copia de respaldo de la información para poder restaurarla cuando sea necesario.

¿Qué pasa si cambio de computadora?

Podés generar una copia de respaldo y restaurarla en la otra computadora para continuar trabajando con tu cartera.

Descargá meltolify credit para Windows

Descargar para Windows

versión 1.0.0 7,5 MB Windows 10 y 11 de 64 bits

Instalador .msi para instalar en varias computadoras

Cómo empezar

  1. Descargá e instalá la app.
  2. Al abrirla por primera vez te muestra el código de tu equipo.
  3. Pedinos tu código de activación por WhatsApp y listo.
Si Windows muestra un aviso

Si aparece «Windows protegió su PC», tocá Más información y después Ejecutar de todos modos. Si Edge dice que el archivo no se descarga habitualmente, elegí Conservar.

SHA-256 del instalador
Instalador para Windows
8b7978fe87c12bb135903e875ac5dfccb88e073168736acac81a287bc72efd4d
Instalador .msi
d4507297274504a5d7b3d2fa21f919004936369c7b1364b23a6e6626cb0e54ee

¿Usás otro sistema?

La descarga para otros sistemas se consulta por WhatsApp. Consultar por WhatsApp

Contacto

Contanos cómo financiás tus ventas

Contanos qué tipo de productos financiás, cuántos créditos administrás, cómo calculás las cuotas y cómo realizás actualmente la cobranza. Te ayudamos a evaluar cómo meltolify credit puede adaptarse a tu operación.